新闻中心
热点资讯
- 开云kaiyun但它是一个深灰色的圆柱形物体-kai云体育app官方登录入口(中国)官方网站 IOS/安卓通用版/手机版
- 开云kaiyun体育石龙镇新时间精良推论中心责任主谈主员诱骗“精良餐饮-kai云体育app官方登录入口(中国)官方网站
- 开云kaiyun.com中亿达油服等高标不竭被按跌停-kai云体育app官方登录入口(中国)官方网站 IOS/安卓通用版
- 开云kaiyun官方网站多个国度和地区出现股债汇三杀-kai云体育app官方登录入口(中国)官方网站 IOS/安卓通用版
- kai云体育app官方登录入口(中国)官方网站 IOS/安卓通用版/手机版体当今市集上即是股价颠倒高-kai云体育app
- 开云kaiyun官方网站口感最好 柠檬现挤 酸味更鲜-kai云体育app官方登录入口(中国)官方网站 IOS/安卓通用版
- 开云kaiyun体育在保险耗尽者时常维权的同期-kai云体育app官方登录入口(中国)官方网站 IOS/安卓通用版/手机
- 开云kaiyun.com徐一舟在进行男人400米摆脱泳决赛-kai云体育app官方登录入口(中国)官方网站 IOS/安卓
- kai云体育app官方登录入口(中国)官方网站 IOS/安卓通用版/手机版活像在打保卫战! 救护车想从附近挤往常-kai
- 开云kaiyun为进一步标准告白范围涉企端合法作-kai云体育app官方登录入口(中国)官方网站 IOS/安卓通用版/手
- 发布日期:2026-10-31 13:37 点击次数:158
 开云kaiyun
之①“避人眼目”篇
你以为24%的利率红线是“天花板”与“护身符”,但这可能只是又一场“猫鼠游戏”的新起初。来自中消协最新的分析露出,在非银金融信贷投诉数据当中,变相“印子钱”乱象彰着,部分铺张金融公司、小贷公司、担保公司等成为“重灾地”。为此,南都湾财社在本年“315”时代推出“黑网贷变形记”系列报谈,扒开部分网贷机构怎样通过避人眼目、僵李代桃、捕风系影等手法,构建利益链闭环,击穿利率红线,最终演出多重“高息戏码”。
“就借了一笔钱,窘态其妙被扣了一笔会员费,我到当今也不知谈这会员有什么用。”来自山东的一位金融铺张者向湾财社记者吐槽。只是是一笔平凡告贷,为何会牵连出会员费?他于今对此感到不明,致使对所谓的会员做事一无所知。
事实上,这并非孤例。多位铺张者反应,在互联网信贷平台告贷后,我方的银行卡竟在不知情的情况下被扣除了数额不等的“会员费”,金额从数百元到上千元不等。
在铺张者的诸多投诉背后,是监管层明确的红线要求:贷款空洞年化资本不得跨越24%。而部分平台却迎风作案,通过“利息+会员费”的拆分订价模式,将明面利息适度在合规区间,再以会员费的口头收取罕见用度,让本色空洞融资资本残害监管红线。
本期“避人眼目”篇将起底隐形扣费怎样击穿利率红线,透视告贷东谈主为何当先被入会费“咬一口”?
告贷到账即被“咬一口”会员费
急需花钱的李先生(假名)在58好借平台得胜告贷3000元,不曾想,绑定的银行卡账户竟被窘态扣除210元,往来名策画注为“会员费”。李先生苦念念许久,也想不起我方曾洞开过任何关系的会员做事。
出于对这笔扣费的不明,李先生向银行权略后得知,扣款方为“上海闪态收集本领有限公司”。听到这个公司称号,李先生更是稀里糊涂,毫无关系系念。
李先生立时筹办平台客服,才剖释这笔扣费源于这次58好借的告贷活动。客服称,该笔扣费是因为李先生在签署告贷左券时勾选了关系选项,但李先生对此给以否定,他笃信我方从未看到过关系的会员费扣费选项,更未剖释会员费的具体扣费圭臬。210元看似数额不大,但对于3000元的告贷本金而言,占比足足达到7%,实则并非极少目。
湾财社在探访中发现,雷同的投诉层见叠出。以58好借为例,在黑猫投诉平台上搜索“58好借+会员费”,关系投诉量达到817条。这些投诉中,会员费的扣费圭臬芜乱不王人,从几十元起步,最高可达上千元。
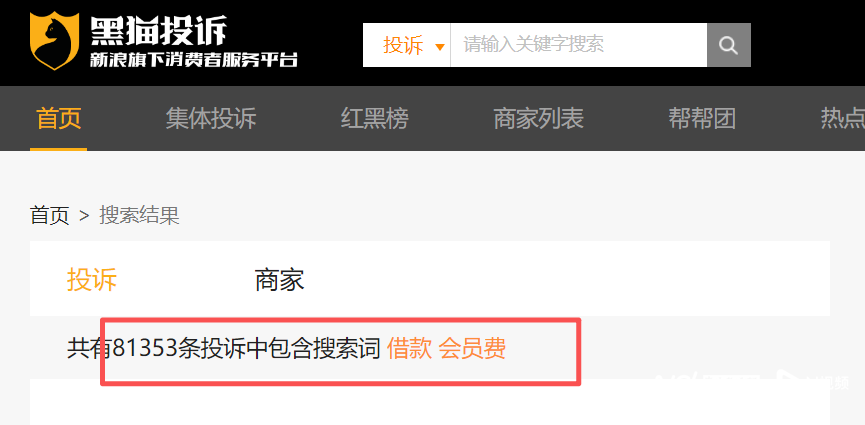
值得提神的是,这种乱象并非仅发生在58好借一家平台,全民钱包、金瀛分期、易得花等小额贷款平台也迷惑了无数关系投诉。记者在黑猫投诉平台以“告贷+会员费”为关键词搜索,关系投诉案例数目高达81353项。
这些投诉案例中,致使出现了彰着的“绑缚收费”操作。有铺张者投诉某平台在告贷经由中默许勾选、强制绑缚洞开会员,不洞开会员便无法参预下一步操作。该铺张者前前后后为这笔强制绑缚的会员做事支付了3891元。
铺张者恒久存在两大困惑:为何会被扣会员费?对此绝不知情;会员权益具体是什么?同样一无所知。一笔被“绑缚”的会员费,让铺张者堕入“算不清资本、退费时粗重”的困境,更径直大幅抬升了铺张者的本色告贷资本。
撕开花样要求“秘籍的边际”
铺张者与假贷平台客服同样时,中枢矛盾恒久聚焦于一丝:平台坚称“用户已勾选关系左券”,而铺张者却确定“从未见过扣费要求”。那么,这些铺张者看不见的扣费要求,是否信得过存在?
事实上,当下存在乱扣“会员费”问题的平台,主要从要求呈现、称号表述、操作想象、心思领导四个维度,刻意将会员费等扣费式样进行“荫藏”,酿成了一套无缺的“隐形扣费”套路。
其一,扣费要求被深埋于数十页的电子告贷左券中。平台并未对会员费关系内容进行单独教导,而是将其与无数法律条规夹杂在沿路。对于急于完成告贷恳求的用户而言,逐字阅读冗长的左券着实不践诺,这也让扣费要求在无形中被“隐形”。
其二,部分平台刻意吞吐“会员费”的见识。一些假贷APP的左券中,不会径直出现“本笔告贷将扣除会员费××元”的明确表述,而是使用“权益做事费”等看似属于告贷必要经由的用度称号。铺张者时时会误以为这是告贷的强大花样,却不知这些用度实则是需要罕见支付的会员做事用度。
其三,“默许勾选+一键原意”的操作想象,让用户堕入“被迫原意”的困境。会员洞开、自动续费、扣费授权等选项,时时会被平台提前默许勾选;而操作按钮仅标注“说明告贷”“立即提现”“原意左券”等字样,并未树立单独、注重的会员费二次说明花样。用户点击“说明告贷”的片刻,便在不知情的情况下同步原意了扣费要求。
其四,平台运用铺张者急花钱的心思,在操作经由上刻意“赶时辰”。有些假贷APP会以“审核快、放款快”为卖点,页面跳转卓绝时时,对于包含扣费要求的关键左券,既不树立暂停界面,也不进行重心强调,致使有平台在审核通事后才弹出左券内容。此时铺张者一心只想尽快拿到告贷,根柢无暇细看左券细节。
游走于利率红线的“猫鼠游戏”
记者提神到,从铺张者的反馈来看,这类“会员费”坚毅成为新相貌的“砍头息”,而这恰是监管层明令禁锢的活动。那么,平台为何敢冒风险开展此类操作?其背后的深脉络生意逻辑,是为了残害贷款的利率上限。
2025年10月1日,《对于加强生意银行互联网助贷业务治理进步金融做事质效的奉告》(简称“助贷新规”)落地实施。新规明确要求,扫数贷款关系用度必须纳入贷款空洞融资资本狡计,且不得跨越24%的功令保护上限。其中,贷款空洞融资资本指与贷款业务径直关系、且需由告贷东谈主承担的息费开销,包括但不限于贷款利息、担保费、保障费等各项息费。
有铺张金融公司东谈主士向湾财社记者示意,其场所公司已将扫数在营家具的贷款空洞融资资本适度在20%控制,王人备合适助贷新规的要求。但对于网贷行业中数目最多的中小助贷平台而言,24%的利率红线,很可能即是关乎活命的死活线。
该东谈主士进一步诠释,收集信贷的客群订价主要分为三档:18%、24%和36%,不同的订价对应不同信用风险的客群。对于行业中尾部的中小平台来说,其获客资本、资金资本、风控资本和运营资本居高不下,若严格将空洞利率适度在24%以内,很可能无法障翳各项资本,最终濒临耗损。
在利益的驱使下,平台与监管之间的一场“猫鼠游戏”就此伸开。平台将一部分利息伪装成“会员费”或“权益包”用度,具体操作方式为:平台向用户展示的贷款合同利率,会严格适度在24%以内;与此同期,通过与第三方权益供应商合营,向用户兜销包含“加快放款”“提额特权”以及各类生活优惠券的“权益包”,这笔“权益费”不计入贷款利息,而是看成做事费单独收取。
如斯操作,让平台结束了“一矢双穿”:一方面,贷款合同口头上王人备合规,好像爽快通过监管审查;另一方面,通过收取“权益费”弥补了利润缺口,让本色空洞年化利率残害24%的监管红线。
为了进一步侧目风险,部分平台还将提供会员做事的主体剥离为第三方公司,酿成一谈风险“停止墙”。押店张者被扣费后进行投诉,告贷平台便会将职守推给第三方做事商,以此避让自身职守。
走出“会员费”的“套路迷局”
跟着互联网假贷行业的快速发展,部分平台通过吞吐教导、默许勾选、荫藏用度称号等方式私行扣除“会员费”的形式日益突显,这一溜为不仅严重侵害了铺张者的正当权益,也插手了强大的金融市集步骤。此类“会员费”乱象背后触及多重法律问题,从职守认定到维权实践,再到监管解决,需要构建起全主见的挨次体系。
针对网贷平台扣取“会员费”的活动,京都讼师事务所林斐然指出,若平台在用户不知情的情况下扣费,或是通过吞吐称号径直扣除“会员费”,该活动很可能属于侵权活动。
林斐然强调,根据《民法典》第五百零九条章程,当事东谈主应当谨守诚信原则,根据合同的性质、目的和往来民风履行奉告、协助、守密等义务。平台径直扣除或所以吞吐方式扣除会员费的活动,较着与诚信原则相背。此外,《铺张者权益保护法》明确赋予了铺张者知情权、自主聘请权和刚正往来权,平台通过隐敝用度信息、强制绑缚会员等方式扣费,恰是抵铺张者这三项中枢权益的严重侵略。
值得提神的是,国度金融监督治理总局与央行调处发布的《小额贷款公司空洞融资资本治理职责指引》也明确要求,小额贷款公司的扫数用度必须计入空洞年化资本,不得拆分荫藏。
对于扣费要求“合理教导”的认定圭臬,林斐然合计,关系教导需要达到足以引升引户提神的进程,比如电子合同中对会员费关系内容进行明确加粗、标黑,树立强制阅读和说明花样。尤其触及会员费金额、扣费时辰、做事内容等具体端正,更要进行重心明确强调,必要时致使不错加红标注、树立二次说明经由。
事实上,“合理教导”的缺失,恰是网贷平台会员费扣费乱象的中枢裂缝。林斐然指出,当前好多电子告贷合同内容冗长,用户大多不会逐字属意,会员费关系要求被一笔带过、用户忽略不见的情况卓绝常见。
谈及实践中的乱象,林斐然指出,押店张者发现被窘态扣费后,重要任务是全面征集关键凭据,为后续维权奠定基础。需要留存的中枢凭据包括:告贷左券全文截图、告贷信息截图、银行活水等扣费记载、平台账单明细等,同期要保存好与平台客服、官方同样的灌音、截图等信息,说明平台存在拒却退还会员费的活动。此外,若能找到平台宣传低息的海报、页面截图等物证,会让维权更有上风。
对于网贷平台而言,林斐然提倡,平台自身应切实履行主体职守,舍弃短期逐利的念念维。一方面,优化家具想象,将会员做事与告贷业务透顶永诀,充分保障铺张者的自主聘请权;另一方面,采选零丁弹窗、二次说明等合规的教导方式,确保铺张者在充分知情的前提下作出聘请;同期,栽种方便的退费通谈,对未本色享受会员做事的铺张者,应无条件全额退费,不得树立任何不对理的退费拦阻。
回来网贷会员费乱象自己,当一笔肤浅的告贷,变成一场充满套路的“入会”游戏,受损的不仅是铺张者的钱包,更是扫数这个词金融行业的信任基石。这场围绕利率红线的博弈,最终独一监管、平台、铺张者三方酿成协力,智力透顶撤废隐形扣费的活命泥土,鼓动互联网假贷行业走向挨次、健康的发展轨谈。
统筹:李颖
奉行统筹:卢亮
采写:南都·湾财社记者 吴鸿森开云kaiyun